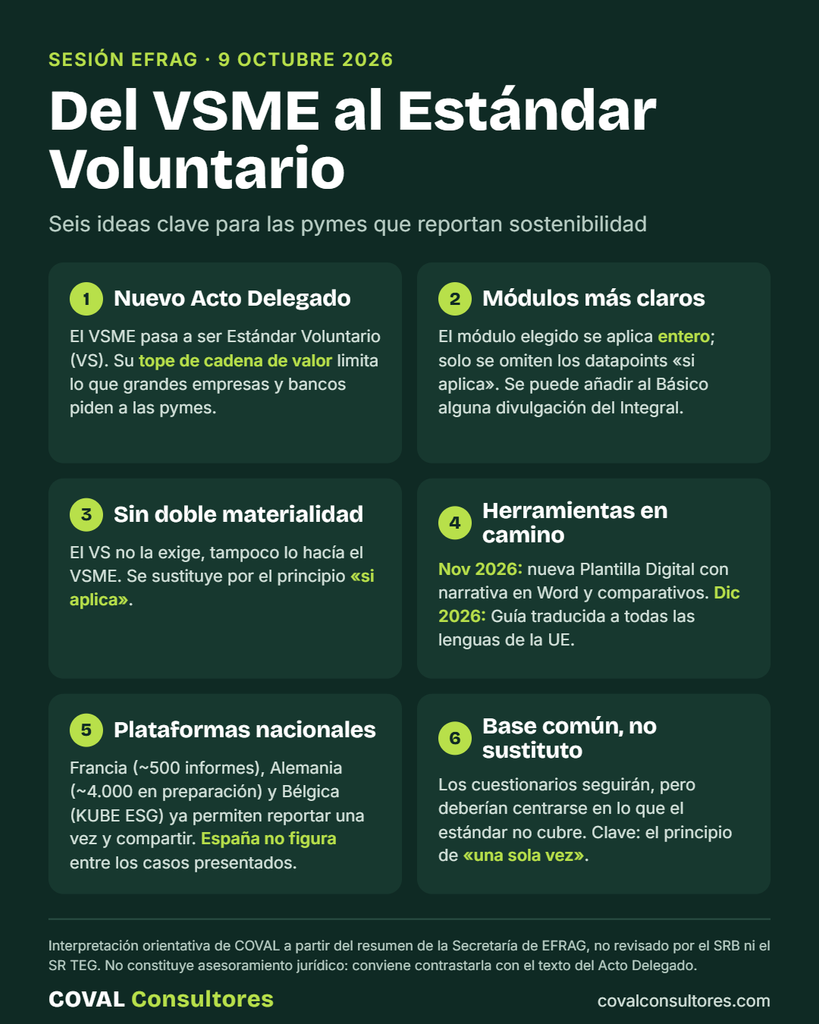
El VSME, tal y como lo conocíamos, evoluciona. El 9 de octubre de 2026, EFRAG celebró una sesión informativa sobre el nuevo Acto Delegado del Estándar Voluntario (VS), que sustituye a la Recomendación VSME. Para las pymes industriales y las entidades del tercer sector con las que trabajamos en COVAL, esto afecta a cómo se ordena la información de sostenibilidad y a qué pueden pedirles clientes y bancos.
En este artículo resumimos las ideas que más nos interesan. Es una lectura orientativa de COVAL a partir del resumen de la sesión elaborado por la Secretaría de EFRAG, no un texto normativo.
Qué cambia: un nuevo Acto Delegado y un tope a la cadena de valor
El VSME pasa a ser un Estándar Voluntario con su propio Acto Delegado. El resumen de la sesión no detalla todos los cambios (remite a las diapositivas de la ponente de EFRAG), pero sí confirma uno que importa mucho a las pymes: el tope de la cadena de valor (value chain cap).
Según nuestra lectura, este tope pretende limitar la información que grandes empresas y bancos pueden solicitar a las pymes que quedan fuera del ámbito de la CSRD. Conviene confirmar su alcance exacto en el texto del Acto Delegado.
Aclaraciones técnicas del turno de preguntas
El turno de preguntas dejó varias precisiones prácticas. Según el resumen de la Secretaría de EFRAG:
- Módulos: no se pueden reportar datapoints sueltos del Módulo Básico. Si se elige un módulo, se aplica entero y hay que declarar cuál. La excepción son los datapoints marcados «si aplica».
- Básico más extras: se puede aplicar el Módulo Básico y añadir divulgaciones concretas del Integral, declarando que la opción elegida sigue siendo el Básico. Se plantea como vía gradual hacia el Integral completo.
- Sin doble materialidad: el VS no la exige, como tampoco lo hacía el VSME. Se sustituye por el principio «si aplica».
- Sin requisitos de aseguramiento: y los panelistas no ven por ahora que se esté dando verificación voluntaria.
Calendario de herramientas: noviembre y diciembre de 2026
EFRAG anunció dos hitos próximos:
- Noviembre de 2026: nueva versión de la Plantilla Digital, con narrativa en formato Word, comparativos con el periodo anterior y herramienta de fusión.
- Diciembre de 2026: la Guía actualizada del VS, ya disponible en el Knowledge Hub, estará traducida a todas las lenguas de la UE.
EFRAG también publicará pronto su estudio de prácticas de mercado del VSME y valora que las empresas publiquen sus informes a través del Knowledge Hub, lo que ofrecería ejemplos reales.
Otros países ya tienen plataformas nacionales
En la sesión se presentó la experiencia de varios países:
| País | Plataforma | Dato citado |
|---|---|---|
| Francia | Portail RSE | Unos 500 informes disponibles y 2.000 empresas con un informe iniciado |
| Alemania | DNK | Unos 5.700 usuarios y unos 4.000 informes en preparación |
| Bélgica | KUBE ESG | Bancos que cubren más del 90 % del crédito corporativo |
La representante de EFRAG reconoció una ralentización de la adopción durante 2025, atribuida a la incertidumbre del Ómnibus, y se espera un repunte con el nuevo acto.
España no aparece entre los países con plataforma nacional presentados. EFRAG estudia cómo apoyar a los países que no la tienen y lo incluirá en su próxima consulta de agenda. Según nuestra lectura, puede ser una oportunidad para que las asociaciones empresariales hagan oír su voz.
Una base común, no un sustituto de los cuestionarios
El mensaje de fondo de la sesión es que el VS puede ser el lenguaje común, pero no eliminará todas las peticiones. Francia, Finlandia, bancos y clientes coinciden en que cubre la mayor parte de lo que piden las entidades financieras, aunque seguirán existiendo preguntas adicionales (sectoriales, riesgos de la cadena de valor, efectos financieros). La idea es que esas peticiones se centren en lo que el estándar no cubre, bajo el principio de «solo una vez» (once-only).
Otros dos apuntes del resumen: Enterprise Europe Network citó una iniciativa regional que da prioridad o mejor valoración en subvenciones FEDER y contratación pública verde a quien reporta bien, y Finlandia indicó que la IA y las plantillas están reduciendo el coste de reportar.
Nuestra lectura en COVAL
Esta es una interpretación orientativa de COVAL, no una afirmación jurídica:
- El VS puede servir a una pyme para ordenar su información de sostenibilidad y responder con más coherencia a clientes y bancos.
- Su utilidad real dependerá de que se eviten duplicidades entre el estándar y los cuestionarios propios de cada cliente o entidad.
- Para las empresas que ya reportan con el VSME, el cambio parece una evolución, no un punto de partida nuevo, aunque habrá que verificarlo con el texto definitivo.
- Cada empresa deberá decidir, con su propio criterio y asesoramiento, qué módulo y qué nivel de detalle le conviene. COVAL apoya en la interpretación y la orientación; la gestión y la ejecución corresponden a la empresa.
Una nota sobre la fuente
Este artículo se basa en el resumen de la sesión Outreach Event del 9 de octubre de 2026, elaborado por la Secretaría de EFRAG y no revisado por el SRB ni por el SR TEG. Las aclaraciones del turno de preguntas son, por tanto, la interpretación de la Secretaría y no un texto normativo. Antes de tomar decisiones, conviene contrastarlas con el Acto Delegado y las diapositivas de la sesión.
¿Recibe tu empresa peticiones de información ESG de clientes o bancos y no sabes cómo ordenarlas? En COVAL Consultores podemos orientarte en la interpretación del estándar y en cómo plantear tu informe. Escríbenos a través de Contacto – Coval Consultores