Menos carga administrativa, mayor enfoque estratégico. Analizamos la propuesta de EFRAG para 2026
El pasado 3 de diciembre de 2025 marcó un hito en la normativa europea de sostenibilidad: el EFRAG presentó a la Comisión Europea su asesoramiento técnico sobre los borradores de los Estándares Europeos de Información de Sostenibilidad (ESRS) simplificados.
Esta iniciativa responde al mandato de la Comisión Europea de reducir la carga administrativa para las empresas sin comprometer los objetivos fundamentales del Pacto Verde Europeo. Tras analizar las lecciones aprendidas por las empresas de la «primera ola» en 2024 y recibir más de 700 respuestas en consulta pública, el resultado es un marco más proporcional y centrado en la competitividad.
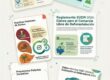
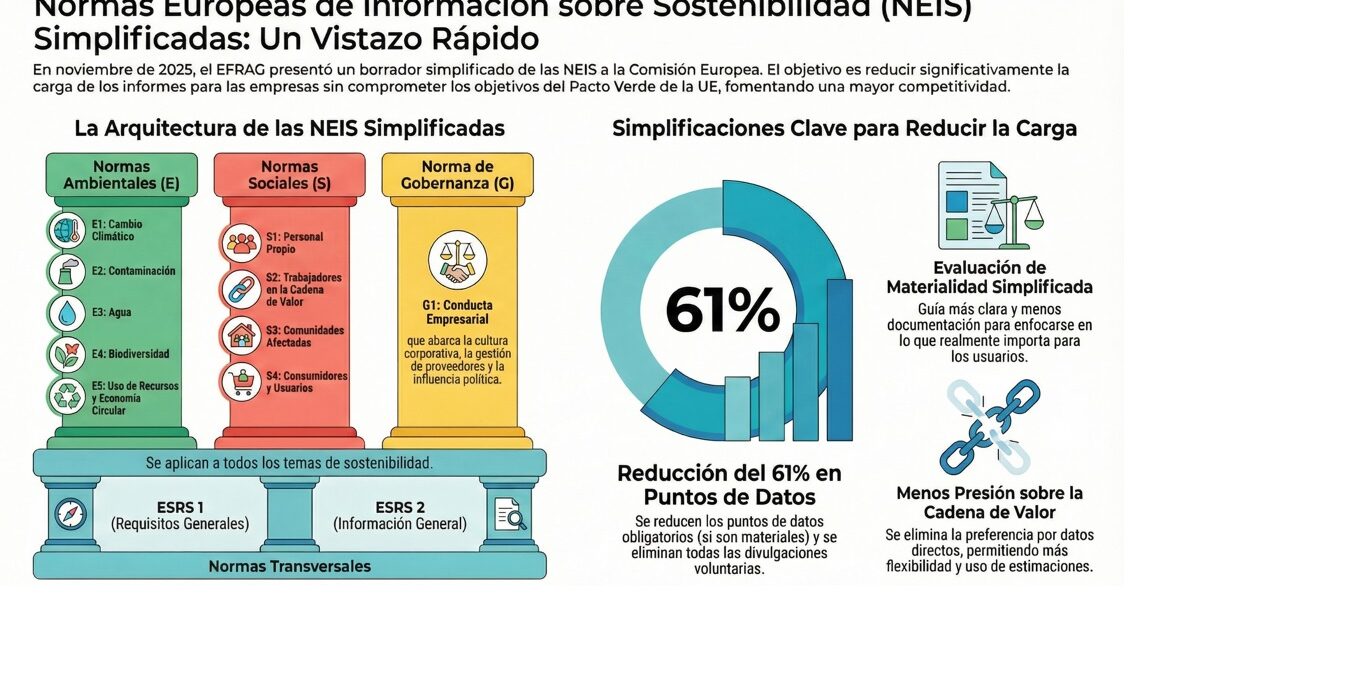
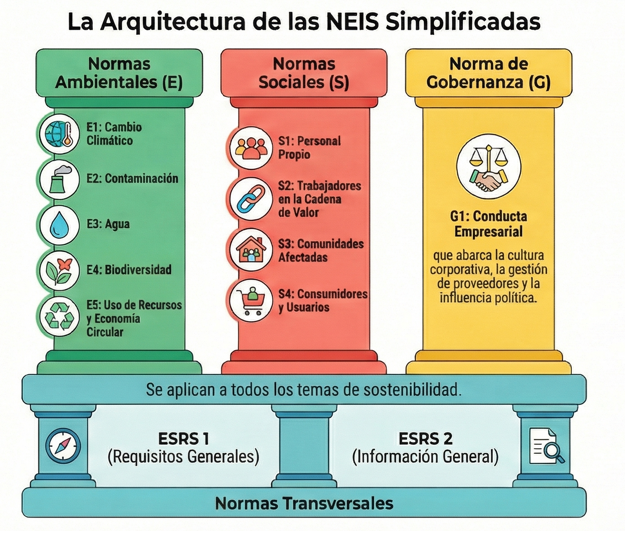
A continuación, resumimos el contexto y los cambios principales que ilustra nuestra infografía adjunta.
1. Simplificación radical de la Materialidad
El cambio más significativo es la racionalización del análisis de doble materialidad. El nuevo enfoque busca evitar esfuerzos administrativos innecesarios y centrarse exclusivamente en la «utilidad de la información» para los usuarios.
• Filtro de relevancia: Se refuerza el filtro de materialidad; si un dato no es material para la empresa, no se reporta.
• Proceso más claro: Se ofrece una guía más clara y se reduce la documentación requerida, alineándose mejor con las necesidades de auditoría.
2. Reducción drástica de Datos a reportar
La propuesta incluye una reducción del 61% en los puntos de datos obligatorios (datapoints) para los temas materiales. Además, se han eliminado todas las divulgaciones voluntarias para limpiar el estándar y centrar el tiro en lo esencial.
3. Flexibilidad en la Cadena de Valor
Uno de los mayores dolores de cabeza para las empresas ha sido la obtención de datos de la cadena de valor. Los nuevos borradores eliminan la preferencia por los datos directos, permitiendo un mayor uso de estimaciones y datos sectoriales. Esto reduce significativamente la presión de recolección de datos sobre proveedores y socios comerciales.
4. Enfoque narrativo y basado en Principios
Se pasa de un cumplimiento rígido a un reporte más narrativo y flexible, especialmente en lo referente a políticas, acciones y objetivos. Se permite a las empresas agrupar información y presentarla de manera que refleje mejor sus prioridades de gestión, evitando la duplicidad.
5. Interoperabilidad con ISSB
Se ha mejorado la alineación con los estándares internacionales (ISSB), facilitando la vida a las empresas con presencia global, aunque manteniendo la ambición europea en áreas clave.
Los siguientes pasos:
La Comisión Europea utilizará este asesoramiento técnico para preparar el Acto Delegado que revisará el primer conjunto de ESRS. Mientras tanto, herramientas como el ESRS Knowledge Hub seguirán siendo vitales para navegar esta transición.
En COVAL Consultores, entendemos que esta simplificación no implica una menor exigencia en la calidad de la gestión, sino una oportunidad para enfocar los recursos en lo que realmente aporta valor estratégico y financiero a la compañía.